Qué es Veri*Factu y a quién obliga exactamente
Si tienes una empresa o eres autónomo en España, en algún momento te habrá llegado el aviso: hay que adaptarse a Veri*Factu. Lo que casi nadie te cuenta con claridad es a quién obliga de verdad, desde cuándo, y qué pasa si no lo haces.
Y hay un detalle importante: las fechas cambiaron en diciembre de 2025. Buena parte de lo que sigue circulando por internet está desactualizado y te va a dar plazos que ya no son.
Vamos por partes.
Qué es Veri*Factu
Veri*Factu no es un programa ni una plataforma de Hacienda. Es un conjunto de requisitos que tu programa de facturación tiene que cumplir.
Lo regula el Real Decreto 1007/2023 y su desarrollo técnico, la Orden HAC/1177/2024. La idea de fondo es sencilla: que una factura, una vez emitida, no se pueda alterar ni borrar sin dejar rastro.
Para conseguirlo, tu sistema de facturación tiene que hacer cuatro cosas:
- Generar un registro de facturación por cada factura que emitas, en el mismo momento de emitirla
- Encadenar cada registro con el anterior mediante una huella digital, de forma que si alguien altera una factura del pasado, la cadena se rompe y se nota
- Firmar electrónicamente esos registros
- Incluir un código QR en la factura, para que quien la recibe pueda verificarla
Es decir: la factura deja de ser un documento que tú controlas del todo y pasa a ser un registro trazable.
Los dos modos: verificable y no verificable
Aquí está la parte que más confunde, porque el nombre engaña. **Veri*Factu es uno de los dos modos posibles**, no la obligación en sí.
**Modo Veri*Factu (remisión voluntaria).** Tu programa envía cada registro de facturación a la Agencia Tributaria en el momento de emitir la factura. A cambio, tienes menos obligaciones: no necesitas registro de eventos ni firma electrónica de los registros, porque la propia AEAT es tu testigo.
Modo no verificable. No envías nada a Hacienda, pero entonces tu sistema tiene que guardar un registro de eventos completo, firmar electrónicamente cada registro y conservarlo todo a disposición de la Administración.
Los dos son legales. El primero es más simple de mantener; el segundo te deja los datos en casa.
Lo que no es una opción es seguir con un programa que no cumple ninguno de los dos.
A quién obliga
Obliga a quienes emiten facturas y usan un sistema informático para hacerlo:
- Sociedades y demás contribuyentes del Impuesto sobre Sociedades
- Autónomos que tributan en IRPF por actividades económicas
- Establecimientos permanentes de no residentes
- Entidades en régimen de atribución de rentas con actividad económica
A quién NO obliga
Esta parte se cuenta poco y ahorra muchos sustos:
- Quien factura a mano o con plantillas que no sean un sistema informático de facturación. Si emites cuatro facturas al año en papel, esto no va contigo
- Quien ya está en el SII (Suministro Inmediato de Información), porque ya remite sus registros de facturación a Hacienda en tiempo real
- Territorios forales con su propia normativa: País Vasco y Navarra tienen TicketBAI y su propio calendario
- Determinadas operaciones y sectores con regímenes específicos
Si tienes dudas sobre tu caso concreto, esto lo confirma tu asesor fiscal en cinco minutos. No lo des por hecho.
Las fechas, actualizadas
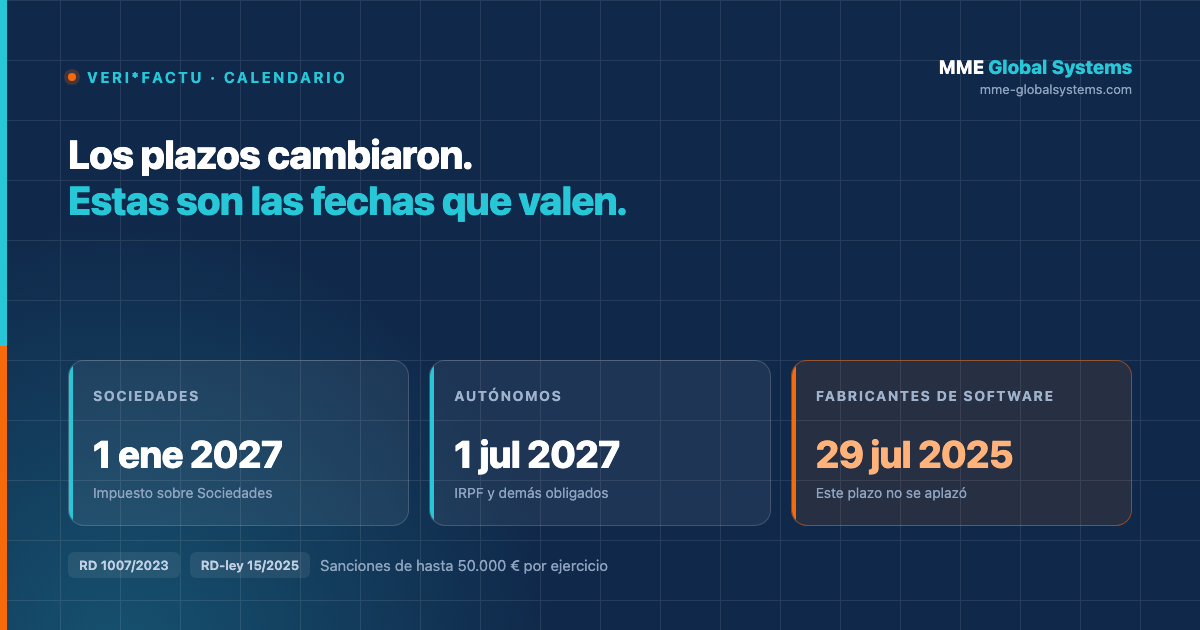
Aquí es donde más información caducada vas a encontrar. El Real Decreto-ley 15/2025, de 2 de diciembre, publicado en el BOE el 3 de diciembre de 2025, amplió los plazos por segunda vez.
Estas son las fechas vigentes:
| Quién | Fecha límite |
|---|---|
| Contribuyentes del Impuesto sobre Sociedades | Antes del 1 de enero de 2027 |
| Resto de obligados: autónomos en IRPF, establecimientos permanentes y entidades en atribución de rentas | Antes del 1 de julio de 2027 |
| Fabricantes y comercializadores de software de facturación | Desde el 29 de julio de 2025 |
Fíjate en la tercera fila, porque es la que más gente pasa por alto.
El plazo de los fabricantes de software no se ha movido. Desde el 29 de julio de 2025, cualquier empresa que desarrolle o venda un programa de facturación en España tiene que tener en el mercado un producto plenamente adaptado. La prórroga fue para los usuarios, no para quien hace el software.
¿Qué significa eso para ti si eres usuario? Que tu proveedor ya debería estar listo hoy. Si a estas alturas te dice que «lo están preparando para 2027», no está cumpliendo la norma que ya le aplica a él.
Qué pasa si no cumples
Las sanciones están en el artículo 201 bis de la Ley General Tributaria, y son de las que duelen porque no dependen de que hayas defraudado nada:
- 50.000 € por ejercicio para quien tenga o use un sistema de facturación que no cumpla los requisitos. No hace falta que Hacienda demuestre que lo usaste para ocultar ingresos: basta la tenencia
- 150.000 € por ejercicio y tipo de sistema para quien fabrique o comercialice software que no se ajuste a la norma
Y se pueden acumular por ejercicios.
Es una sanción por incumplimiento formal, no por fraude. Esa es la diferencia importante: no se trata de tener las cuentas en orden, se trata de tener el programa correcto.
Qué hacer ahora
Aunque el plazo para ti sea 2027, hay tres cosas que conviene resolver antes:
1. Pregunta a tu proveedor actual si ya cumple. No si va a cumplir: si cumple hoy, que es lo que le exige la ley desde julio de 2025. Pídele la declaración responsable, que es el documento con el que el fabricante certifica que su sistema se ajusta al reglamento.
2. Comprueba en qué modo va a funcionar. Veri*Factu o no verificable. Cambia lo que tienes que guardar y lo que se envía a Hacienda.
3. No lo dejes para el último trimestre. Cambiar de programa de facturación implica migrar clientes, series de facturación y datos históricos. Hacerlo en diciembre, con el cierre encima, es la peor idea posible.
Preguntas frecuentes
**¿Veri*Factu es lo mismo que la factura electrónica obligatoria?** No. Son dos normas distintas que se suelen confundir. Veri*Factu (RD 1007/2023) va de que tu programa de facturación no se pueda manipular, y depende de Hacienda. La factura electrónica obligatoria entre empresas viene de la Ley Crea y Crece, va del formato en que se envían las facturas, y depende del Ministerio de Economía. Puedes estar obligado a las dos.
¿Tengo que enviar mis facturas a Hacienda? Solo si eliges el modo Veri*Factu. En el modo no verificable no envías nada, pero tienes que conservar el registro de eventos y las firmas.
Facturo en papel o con una plantilla. ¿Me afecta? No, mientras no uses un sistema informático de facturación. En cuanto uses un programa, sí.
Estoy en el SII. ¿También me obliga? No. Quien está en el Suministro Inmediato de Información ya remite sus registros a Hacienda y queda fuera.
¿Y si estoy en País Vasco o Navarra? Tienen normativa foral propia (TicketBAI) con su propio calendario. Consúltalo con tu asesor.
¿Puedo seguir con mi programa de siempre? Solo si su fabricante lo ha adaptado. Si el programa ya no tiene mantenimiento, no va a cumplir nunca y hay que cambiarlo.
Nosotros lo hemos montado por dentro
MME Factu es nuestra herramienta de facturación, preparada para Veri*Factu: registro encadenado, firma, QR y los dos modos de funcionamiento. La construimos porque necesitábamos resolverlo en nuestro propio negocio.
Desde 9,99 € al mes, sin instalar nada.
Última actualización: septiembre de 2026. Este artículo es informativo y no sustituye el criterio de tu asesor fiscal. Normativa de referencia: Real Decreto 1007/2023, Orden HAC/1177/2024 y Real Decreto-ley 15/2025.