Veri*Factu se aplaza a octubre de 2028: qué significa para ti
El 5 de octubre de 2026, Hacienda anunció que Veri*Factu se aplaza hasta octubre de 2028. Es el cuarto cambio de fecha desde que salió la norma en 2023. Si llevas tres años oyendo que «esto entra el año que viene», no estás loca: es que ha entrado el año que viene cuatro veces.
Aquí está lo que ha cambiado de verdad, lo que todavía no ha cambiado, y qué haría yo con el tiempo que te acaban de regalar.
Qué ha pasado exactamente
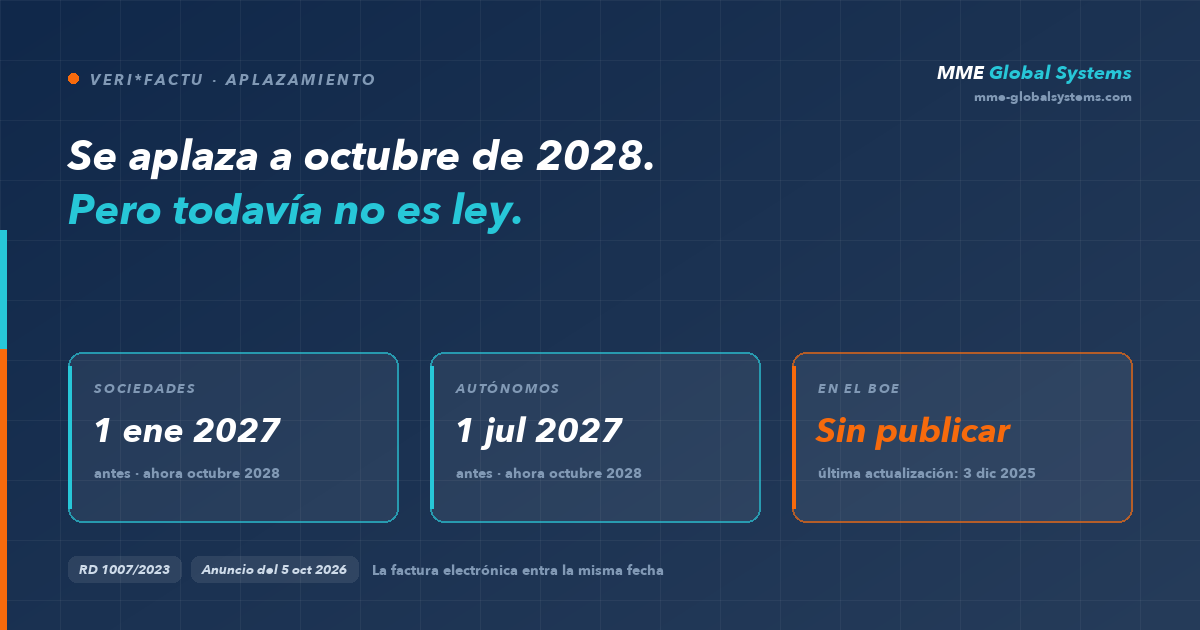
Las dos fechas que había se unifican en una sola. Lo que antes entraba en enero y en julio de 2027, ahora entra junto en octubre de 2028.
| Calendario anterior | Calendario anunciado | |
|---|---|---|
| Sociedades (Impuesto sobre Sociedades) | 1 de enero de 2027 | Octubre de 2028 |
| Autónomos y el resto | 1 de julio de 2027 | Octubre de 2028 |
Ojo con esto: todavía no es ley
Es la parte que casi nadie está contando y la que más te conviene saber. El aplazamiento es un anuncio, no una norma publicada. Para que las fechas cambien de verdad hace falta un real decreto que modifique el Real Decreto 1007/2023, y a día de hoy no está.
Se comprueba en un minuto: el texto consolidado del Real Decreto 1007/2023 en el BOE sigue con su última actualización publicada el 3 de diciembre de 2025, que es precisamente la que fijó las fechas de 2027. Si el aplazamiento estuviera aprobado, ahí aparecería.
¿Qué significa en la práctica? Que el calendario de 2027 sigue siendo técnicamente el vigente, aunque Hacienda ya ha dicho que no lo va a exigir. Es muy probable que el aplazamiento se confirme —no suelen anunciar algo así para luego desdecirse—, pero hasta que salga en el BOE, cualquiera que te asegure que «ya no hay nada que hacer hasta 2028» te está contando una previsión como si fuera un hecho.
Por qué lo aplazan
No es porque las empresas vayan tarde. Es para que Veri*Factu y la factura electrónica obligatoria arranquen a la vez. La factura electrónica entre empresas —la que sale de la Ley Crea y Crece— obliga a quien factura menos de 8 millones al año, y estaba descoordinada con Veri*Factu.
Dicho de otra forma: no te han quitado una obligación, te han juntado dos en la misma fecha. En octubre de 2028 no vas a tener que cumplir una cosa, vas a tener que cumplir dos.
¿Entonces me puedo olvidar hasta 2028?
Puedes. Pero piénsalo dos veces, por tres motivos muy concretos:
- No es una obligación menos, son dos juntas. Veri*Factu y la factura electrónica caen el mismo mes. Quien llegue a 2028 sin haber tocado nada, tendrá que resolver las dos a la vez y con prisa.
- El calendario ha cambiado cuatro veces. Las cuatro para retrasarse, sí. Pero una norma que se mueve tanto también puede moverse a mitad, con una fecha intermedia para algunos colectivos.
- Lo que de verdad cuesta no es la huella ni el QR. Eso lo hará cualquier programa. Lo difícil es tener la facturación ordenada: series bien llevadas, rectificativas como manda la ley y, sobre todo, saber qué IVA lleva cada factura.
Qué haría yo con este tiempo
Lo mismo que si la fecha no se hubiera movido, pero sin agobio y eligiendo bien en vez de a la carrera:
- Mira si tu programa actual lo va a soportar. Pregúntaselo por escrito a tu proveedor. Si la respuesta es vaga, ya sabes algo importante.
- Ordena las series y las rectificativas ahora. Es lo que más tiempo lleva y no depende de ninguna fecha.
- Si vendes fuera de España, resuelve el IVA. Intracomunitario, exento, con recargo de equivalencia, ventas a distancia… Eso no lo arregla Veri*Factu, y es donde más se falla.
- No pagues de más por correr. Ya no hay urgencia: tienes dos años para comparar con calma.
Preguntas frecuentes
¿Tengo que hacer algo ya?
No, si facturas solo en España y tu programa está al día. Sí, si todavía facturas con una hoja de cálculo o con un Word: eso no va a valer ni en 2027 ni en 2028.
¿Y si ya me había pasado a un programa con Veri*Factu?
No has perdido nada. Puedes seguir enviando a Hacienda voluntariamente, o tenerlo apagado hasta que toque. La factura sale igual de bien.
¿Las sanciones siguen siendo las mismas?
El régimen sancionador no ha cambiado: lo que cambia es desde cuándo se aplica. Lo explicamos en el artículo anterior, Qué es Veri*Factu y a quién obliga exactamente.
¿Esto afecta a la factura electrónica obligatoria?
Al revés: es la razón del aplazamiento. Las dos obligaciones se alinean para entrar juntas.
¿Puede volver a cambiar?
Ha cambiado cuatro veces en tres años. Juzga tú.
Nosotros ya lo tenemos montado
MME Factu emite facturas con huella y QR, las deja registradas sin que se puedan alterar y, si tú lo activas, las envía a Hacienda en el momento. Pero lo que de verdad te quita de encima no es eso: es decidir qué IVA lleva cada factura —nacional, europeo, exento o con recargo— sin que tengas que pensarlo.
Puedes tenerlo funcionando con el envío apagado y encenderlo el día que toque, sea 2027 o 2028. Ver MME Factu.
Fuentes
Normativa oficial, que es la que manda:
- Real Decreto 1007/2023, de 5 de diciembre — el reglamento Veri*Factu. Texto consolidado en el BOE; última actualización publicada el 3 de diciembre de 2025.
- Orden HAC/1177/2024, de 17 de octubre — las especificaciones técnicas del reglamento.
- Agencia Tributaria — Sistemas informáticos de facturación y VERI*FACTU — la página oficial del procedimiento.
Sobre el anuncio del aplazamiento del 5 de octubre de 2026, que a fecha de hoy no está publicado en el BOE:
- Emprendedores — «Verifactu se aplaza otra vez: hasta octubre de 2028»
- TeamSystem — «VeriFactu se aplaza a octubre de 2028: nuevo calendario»
Datos comprobados el 20 de octubre de 2026. Si el real decreto que confirma el aplazamiento se publica, actualizaremos este artículo con la referencia del BOE.